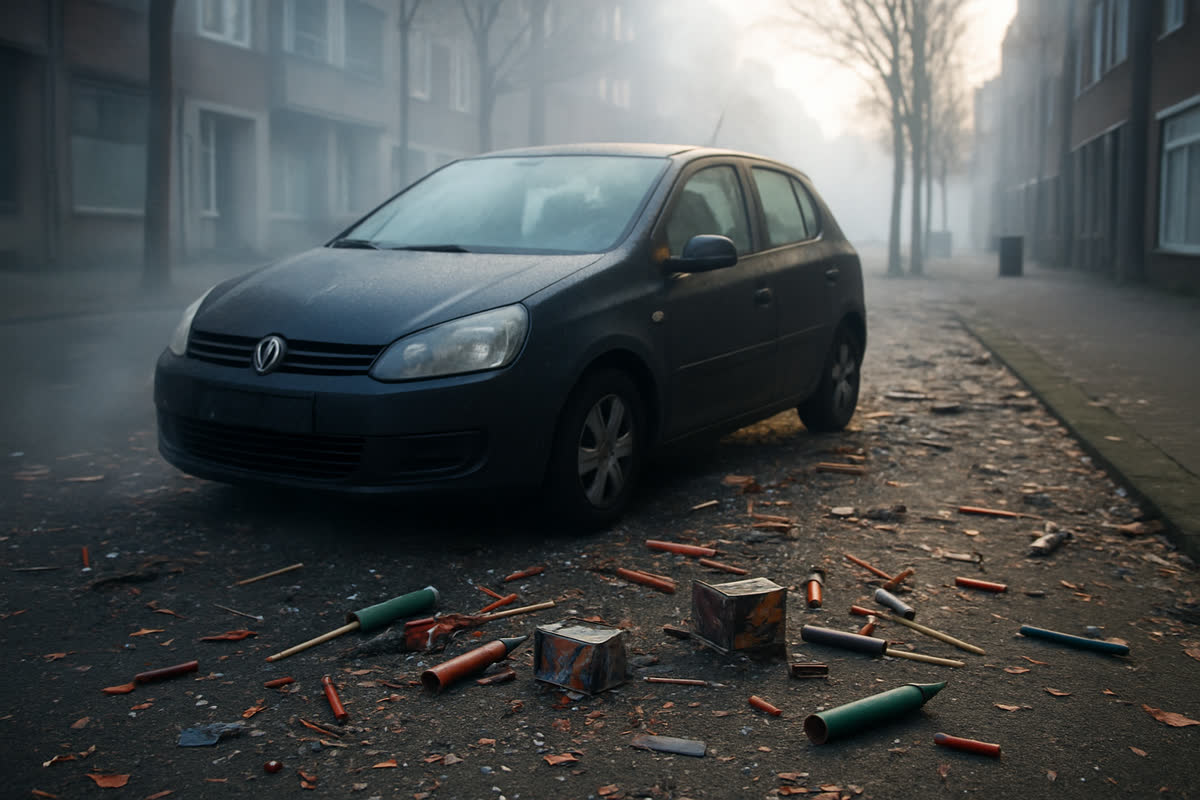
Der Gesamtverband der deutschen Versicherungswirtschaft (GDV) rechnet an jedem Jahreswechsel mit bis zu 1.000 kaskoversicherten Fahrzeugbränden durch Feuerwerk – fast so viele wie sonst in einem ganzen Monat. 2024 zahlten Kfz-Versicherer für rund 13.600 Pkw-Brände insgesamt etwa 100 Millionen Euro, im Schnitt 7.600 Euro pro Fall. Zum Jahreswechsel 2022/23 brannten wegen Ausschreitungen sogar über 1.600 Fahrzeuge, ein Höchststand. Ob ein Schaden erstattet wird, hängt davon ab, ob eine Teilkasko- oder Vollkaskoversicherung besteht.
Eine Nacht, die Versicherer besonders fürchten
Für Kfz-Versicherer ist der Jahreswechsel eine der riskantesten Nächte des Jahres. Der Gesamtverband der deutschen Versicherungswirtschaft (GDV) rechnet an jedem Silvester mit bis zu 1.000 kaskoversicherten Fahrzeugbränden durch Böller und Raketen – „fast so viele wie sonst in einem ganzen Monat", wie es der Verband formuliert. Im Jahr 2024 zahlten die Versicherer für rund 13.600 Pkw-Brände insgesamt etwa 100 Millionen Euro, bei einem Durchschnittsschaden von rund 7.600 Euro pro Fall.
Besonders extrem war der Jahreswechsel 2022/23: Wegen Ausschreitungen in mehreren deutschen Städten brannten damals über 1.600 Fahrzeuge – ein Höchststand in der GDV-Statistik. In den Jahren 2015 bis 2020 bewegten sich die Werte dagegen meist zwischen 900 und 1.100 kaskoversicherten Fahrzeugbränden pro Jahreswechsel, mit deutlich niedrigeren Zahlen während der Corona-Jahre.
Zwei reale Beispiele aus einer einzigen Silvesternacht
Wie konkret sich das auswirkt, zeigen zwei Fälle aus der Silvesternacht 2025/26: In Berlin meldete die Polizei offiziell 47 in Brand gesetzte oder in Brand geratene Fahrzeuge in zehn Stadtbezirken, darunter Neukölln, Mitte, Spandau und Pankow – alle konnten von der Feuerwehr gelöscht werden. Im badischen Wiesloch im Rhein-Neckar-Kreis brannten in derselben Nacht eine Garage und ein davor geparktes Auto vollständig ab, mit einem geschätzten Sachschaden von rund 150.000 Euro. Die Polizei prüfte Feuerwerkskörper als Ursache.
Nicht nur Brände: Lack, Scheiben und Reifen
Neben dem dramatischsten Fall – dem Fahrzeugbrand – richten Feuerwerkskörper auch kleinere, aber häufigere Schäden an: versengte Lackstellen, zersprungene Scheiben durch Knallkörper in unmittelbarer Nähe, oder beschädigte Spiegel und Antennen. ADAC und TÜV Süd betonen, dass legal gehandeltes Feuerwerk bei korrekter Nutzung „kaum Schäden" an parkenden Autos verursacht – das Risiko steigt vor allem bei illegalen Böllern oder gezieltem Beschuss aus der Nähe. Eine unterschätzte Gefahr sind zudem Scherben zerschlagener Flaschen, die sich nach der Silvesternacht vor oder hinter Reifen sammeln können; der ADAC rät deshalb zu einem kurzen Rundgang ums Fahrzeug vor der ersten Fahrt im neuen Jahr.
Welche Versicherung greift – eine allgemeine Einordnung
Grundsätzlich haftet zunächst der Verursacher, etwa über dessen private Haftpflichtversicherung – in der Praxis lässt sich dieser bei Silvester-Schäden aber selten ermitteln. Für den eigenen Schaden kommt es dann auf die eigene Kfz-Versicherung an:
- Teilkasko springt typischerweise bei Brand- und Explosionsschäden sowie kaputten Scheiben ein. Eine Regulierung über die Teilkasko kostet laut GDV keine Schadenfreiheitsklasse.
- Vollkasko ist in der Regel nötig bei Lackschäden, Dellen oder mutwilliger Beschädigung, etwa absichtlich auf dem Auto gezündeten Böllern. Eine Regulierung senkt dabei meist die Schadenfreiheitsklasse, was tendenziell zu einem höheren Beitrag im Folgejahr führt.
- Besteht nur eine Haftpflichtversicherung ohne Kasko-Baustein, muss der Schaden am eigenen Fahrzeug selbst getragen werden, sofern kein Verursacher ermittelt werden kann.
Diese Einordnung ersetzt keine Rechtsberatung – im Zweifel lohnt sich die Rücksprache mit der eigenen Versicherung zu den genauen Vertragsbedingungen.
So schützen Sie Ihr Auto an Silvester
- Nicht an bekannten Feuerwerks-Hotspots parken – belebte Plätze und Straßenkreuzungen meiden, wenn möglich.
- Garage oder Carport nutzen, falls vorhanden – der wirksamste Schutz vor direktem Feuerwerkskontakt.
- Vor der ersten Fahrt im neuen Jahr einmal ums Auto gehen und auf Scherben oder Feuerwerksreste bei den Reifen achten.
Springt Ihr Auto nach der Silvesternacht nicht an, hilft unsere Übersicht zu Starthilfe im Winter bei der ersten Einordnung.
Quellen
Gesamtverband der deutschen Versicherungswirtschaft (GDV), Medieninformation „Silvester bringt jährlich tausend Fahrzeugbrände"; GDV, Dossier zu E-Auto- und Fahrzeugbränden; Polizei Berlin, offizielle Pressemitteilung zur Silvesterbilanz 2025/26; SWR, Bilanzbericht zu Silvester 2026 in Baden-Württemberg; ADAC, Informationsseite zu Silvester-Böllern und Haftungsfragen; Kreiszeitung, Bericht zu Feuerwerksschäden und Versicherungsfragen.
Häufige Fragen
Zahlt die Versicherung, wenn eine Rakete einfach auf meinem Auto landet und keine Spuren hinterlässt?
Ohne sichtbaren oder nachweisbaren Schaden gibt es nichts zu regulieren. Entdecken Sie jedoch Brandspuren, Lackschäden oder einen Sprung in der Scheibe, sollten Sie das vor der nächsten Fahrt dokumentieren, etwa mit Fotos, auch wenn der Verursacher nicht mehr ermittelbar ist.
Muss ich einen Böllerschaden der Polizei melden, auch wenn ich keinen Verursacher kenne?
Für die Schadensregulierung über die eigene Kaskoversicherung ist eine Anzeige nicht zwingend erforderlich, kann aber sinnvoll sein, falls der Verursacher später doch ermittelt wird oder für die eigene Dokumentation. Bei größeren Schäden wie Fahrzeugbränden ist eine Meldung ohnehin meist automatisch gegeben, da Feuerwehr und Polizei ausrücken.
Gibt es Städte mit Böllerverbotszonen, die mein Auto besser schützen?
Ja, einzelne Großstädte wie Berlin richten an Silvester sogenannte Pyroverbotszonen in besonders dicht besiedelten oder unfallträchtigen Bereichen ein. Wer sein Auto in einer solchen Zone oder zumindest abseits von bekannten Feuerwerks-Hotspots wie Plätzen und belebten Straßenkreuzungen parkt, verringert das Risiko eines Feuerwerksschadens spürbar.